Trả lời ngắn — cập nhật 05/09/2026
- Có vay được không: có, nhưng thường không phải bằng cách thế chấp chính căn Solari. Tài sản là quyền phát sinh từ hợp đồng thuê dài hạn trên đất thương mại dịch vụ (đến 08/8/2075), không phải quyền sở hữu nhà ở có sổ — ngân hàng chỉ nhận loại này khi có thỏa thuận ba bên với chủ đầu tư.
- Ngân hàng liên kết cho người mua Solari: chủ đầu tư chưa công bố. Dự án đang thế chấp tại Sacombank (theo nguồn công khai) — điều này liên quan đến chủ đầu tư, không tự động có nghĩa người mua được vay tại đó.
- Ba lớp tài sản bảo đảm: (1) tài sản khác của Quý khách — nhà đất có sổ, tiền gửi: dễ nhất, tỷ lệ cao nhất; (2) quyền tài sản từ hợp đồng với chủ đầu tư: chỉ khi có ngân hàng liên kết; (3) dòng tiền cho thuê: không phải tài sản bảo đảm, chỉ chứng minh trả nợ, và chỉ khi chương trình cho thuê đã ký.
- Nguyên tắc Kelvin: không dùng vốn vay ngắn hạn cho tài sản dài hạn thanh khoản thấp; khoản trả nợ phải trả được mà không cần doanh thu cho thuê.
- Không phải tư vấn tài chính: điều kiện vay phụ thuộc từng ngân hàng và hồ sơ cá nhân; Quý khách cần làm việc trực tiếp với ngân hàng.
Câu “có vay được không” với Anara Bình Tiên thường được trả lời bằng “có, ngân hàng hỗ trợ đến 70%” ở nhiều nơi — nhưng hiếm ai nói rõ thế chấp bằng cái gì. Kelvin trả lời câu hỏi đó trước, vì với một tài sản sở hữu có thời hạn, cái ngân hàng nhận làm bảo đảm quyết định Quý khách có vay được không, vay được bao nhiêu và với lãi suất nào. Bài này không phải tư vấn tài chính cá nhân; nó trình bày nguyên lý để Quý khách hỏi đúng câu khi ngồi với ngân hàng và chủ đầu tư.
Thế chấp bằng gì: vì sao sở hữu có thời hạn làm ngân hàng thận trọng
Khi Quý khách mua Solari, tài sản Quý khách có là hợp đồng thuê dài hạn với chủ đầu tư và các quyền phát sinh từ hợp đồng đó, trên nền đất thương mại dịch vụ mà Nhà nước cho chủ đầu tư thuê trả tiền hàng năm đến 08/8/2075 (Giấy chứng nhận DK552886). Đây không phải quyền sở hữu nhà ở gắn với quyền sử dụng đất ở lâu dài — loại tài sản ngân hàng định giá và phát mại dễ nhất. Ba hệ quả. Thứ nhất, giá trị định giá của ngân hàng thường thấp hơn giá mua, và giảm dần theo thời hạn còn lại. Thứ hai, ngân hàng cần cơ chế xử lý tài sản khi Quý khách không trả được nợ — với hợp đồng thuê dài hạn, cơ chế đó phải được chủ đầu tư đồng ý bằng thỏa thuận ba bên; không có thỏa thuận, ngân hàng thường từ chối. Thứ ba, dự án đang thế chấp ở cấp chủ đầu tư (Sacombank, theo nguồn công khai và được nêu trong bài pháp lý); người mua cần xác nhận căn mình mua đã hoặc sẽ được giải chấp trước khi ký, vì một tài sản đang bị thế chấp ở tầng trên khó trở thành tài sản bảo đảm ở tầng dưới.
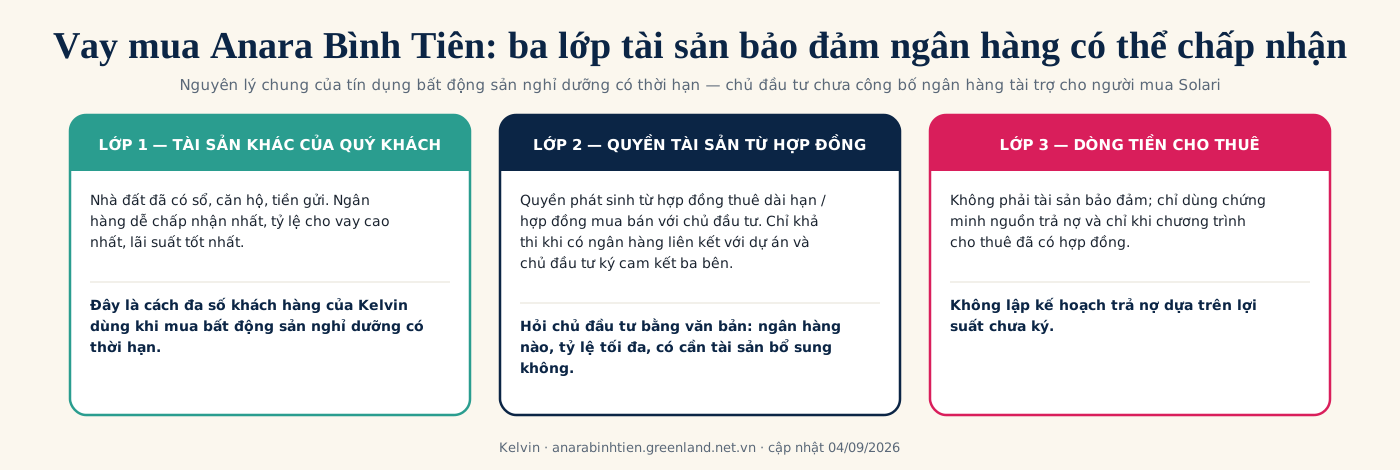
Ba lớp tài sản bảo đảm, theo thứ tự ngân hàng dễ chấp nhận
Lớp 1 — Tài sản khác của Quý khách. Nhà đất đã có sổ, căn hộ, sổ tiết kiệm, hợp đồng bảo hiểm có giá trị hoàn lại. Đây là cách đa số khách hàng của Kelvin dùng khi mua bất động sản nghỉ dưỡng có thời hạn: ngân hàng định giá tài sản quen thuộc, tỷ lệ cho vay cao, lãi suất tốt, thủ tục nhanh, và không phụ thuộc chủ đầu tư có liên kết hay không. Nhược điểm là Quý khách phải có sẵn tài sản đó và chấp nhận đặt nó vào rủi ro của một khoản đầu tư nghỉ dưỡng.
Lớp 2 — Quyền tài sản phát sinh từ hợp đồng với chủ đầu tư. Chỉ khả thi khi chủ đầu tư ký hợp tác với một ngân hàng cho dự án, ngân hàng đó chấp nhận hợp đồng thuê dài hạn làm tài sản bảo đảm, và có thỏa thuận ba bên quy định cách xử lý khi người vay vi phạm. Với Solari, chủ đầu tư chưa công bố ngân hàng liên kết cho người mua; Kelvin sẽ cập nhật khi có. Kể cả khi có, tỷ lệ cho vay trên tài sản loại này thường thấp hơn lớp 1 và ngân hàng có thể yêu cầu tài sản bổ sung.
Lớp 3 — Dòng tiền cho thuê. Không phải tài sản bảo đảm; ngân hàng chỉ xem nó như nguồn trả nợ khi thẩm định khả năng trả, và chỉ khi có hợp đồng vận hành đã ký với con số cụ thể. Chương trình cho thuê MĀUA chưa công bố, nên tại thời điểm này lớp 3 bằng không. Kelvin nhắc điều này vì nhiều người lập kế hoạch vay với giả định “tiền cho thuê trả lãi” — giả định không có văn bản nào đứng sau.
Ba lịch thanh toán và vốn vay: chọn lịch nào nếu định vay
Chính sách bán hàng của chủ đầu tư có ba lịch: chậm, chuẩn, nhanh (bài chính sách bán hàng). Nếu Quý khách định dùng vốn vay, nguyên tắc là khớp thời điểm giải ngân với đợt thanh toán lớn, thường là đợt bàn giao. Lịch chuẩn và lịch chậm phù hợp với người vay bằng lớp 1: các đợt trong thời gian xây trả bằng vốn tự có, đợt bàn giao lớn trả bằng khoản vay giải ngân khi nhận nhà. Lịch nhanh — đợt đầu lớn — chỉ phù hợp với người có sẵn vốn, vì vay sớm để hưởng chiết khấu lịch nhanh thường không bù được lãi phải trả trong thời gian chờ bàn giao chưa có mốc. Kelvin tính bảng so sánh này cho từng khách với lãi suất ngân hàng Quý khách chọn; con số chiết khấu lấy từ chính sách đợt hiện hành, không đăng công khai.
| Tình huống của Quý khách | Lớp tài sản khả thi | Lịch thanh toán phù hợp | Điều kiện bắt buộc |
|---|---|---|---|
| Có nhà đất sổ đỏ, muốn giữ tiền mặt | Lớp 1 | Chuẩn hoặc chậm; giải ngân tại bàn giao | Trả được nợ không cần doanh thu cho thuê |
| Không có tài sản khác, chờ ngân hàng liên kết | Lớp 2 (chưa có) | Chưa nên chọn lịch dựa vào vốn vay | Chờ chủ đầu tư công bố ngân hàng và thỏa thuận ba bên |
| Vốn nhàn rỗi đủ 100% | Không cần vay | Nhanh nếu hợp đồng có phạt chậm bàn giao chặt | Điều khoản tiến độ trong hợp đồng |
| Định trả lãi bằng tiền cho thuê | Lớp 3 (bằng 0 hiện nay) | Không nên vay lúc này | Chờ chương trình MĀUA công bố bốn con số |
Năm câu hỏi phải có câu trả lời bằng văn bản
Một, gửi chủ đầu tư: có ngân hàng liên kết cho người mua Solari không; nếu có, tên ngân hàng, tỷ lệ cho vay tối đa, có thỏa thuận ba bên, có yêu cầu tài sản bổ sung. Hai, gửi chủ đầu tư: căn tôi mua có đang trong phạm vi thế chấp của dự án không; khi nào và bằng văn bản nào được giải chấp. Ba, gửi ngân hàng của Quý khách: ngân hàng có nhận hợp đồng thuê dài hạn trên đất thương mại dịch vụ làm tài sản bảo đảm không; nếu không, tỷ lệ cho vay khi thế chấp bằng tài sản khác là bao nhiêu. Bốn, gửi ngân hàng: lãi suất ưu đãi bao lâu, sau đó tính theo cơ sở nào, phí trả trước hạn bao nhiêu — vì tài sản nghỉ dưỡng thanh khoản thấp, Quý khách có thể cần giữ khoản vay lâu hơn dự kiến. Năm, tự hỏi mình: nếu căn không cho thuê được đêm nào trong hai năm đầu và lãi suất tăng, gia đình có trả được nợ mà không phải bán rẻ không. Câu thứ năm không cần văn bản, nhưng là câu quyết định.
Tính thử chi phí vốn vay so với chiết khấu: một ví dụ bằng chữ, không bằng số
Vì chính sách đợt hiện hành không đăng công khai, Kelvin trình bày logic thay vì con số, và làm bảng thật cho từng khách. Giả sử Quý khách cân nhắc vay để chọn lịch nhanh nhằm hưởng chiết khấu cao hơn lịch chuẩn. Phần lợi là chênh lệch chiết khấu giữa hai lịch, tính trên giá niêm yết — một khoản cố định. Phần chi phí là lãi vay trên số tiền phải trả sớm hơn, nhân với số tháng từ lúc trả sớm đến lúc lẽ ra phải trả theo lịch chuẩn — thường là đến bàn giao. Vấn đề nằm ở chữ “đến bàn giao”: mốc này chưa được chủ đầu tư công bố bằng văn bản, nên số tháng chịu lãi là ẩn số, và mọi phép tính cho ra “vay lịch nhanh có lợi” đều đang giả định một mốc bàn giao nào đó. Nếu bàn giao chậm một năm, lãi vay của khoản trả sớm tăng thêm một năm trong khi chiết khấu không đổi. Kết luận của Kelvin cho đa số trường hợp: chỉ chọn lịch nhanh bằng vốn vay khi hợp đồng có mốc bàn giao và phạt chậm bàn giao đủ bù lãi vay phát sinh do chậm; nếu không, lịch chuẩn với giải ngân tại bàn giao là vị thế an toàn hơn — Quý khách trả lãi từ lúc nhận nhà, tức là từ lúc tài sản bắt đầu có giá trị sử dụng.
Dùng tài sản nào làm bảo đảm: thứ tự Kelvin khuyên và thứ tự nên tránh
Trong lớp 1, không phải tài sản nào cũng nên dùng. Thứ tự Kelvin khuyên: trước hết là tài sản Quý khách không có kế hoạch bán trong năm năm và không phải nơi ở chính của gia đình — một căn hộ cho thuê, một lô đất giữ lâu dài; kế đến là tiền gửi hoặc hợp đồng bảo hiểm nếu lãi suất vay thế chấp bằng sổ tiết kiệm thấp hơn đáng kể so với thế chấp bất động sản. Thứ tự nên tránh: nhà đang ở của gia đình, vì đặt nơi ở chính vào rủi ro của một khoản đầu tư nghỉ dưỡng là đổi rủi ro có thể chịu lấy rủi ro không nên chịu; và tài sản đang dùng làm bảo đảm cho khoản vay kinh doanh, vì hai khoản vay chồng lên một tài sản làm giảm dư địa khi cần tái cơ cấu. Với lớp 2, nếu chủ đầu tư công bố ngân hàng liên kết, Kelvin khuyên đọc kỹ thỏa thuận ba bên ở ba điểm: ngân hàng có quyền gì với căn khi Quý khách chậm trả, chủ đầu tư có nghĩa vụ mua lại hay hỗ trợ chuyển nhượng không, và điều gì xảy ra với khoản vay nếu chủ đầu tư chậm bàn giao — điểm thứ ba thường bị bỏ qua nhất và gây thiệt hại nhất, vì người vay tiếp tục trả lãi cho một căn chưa tồn tại. Chúng tôi trình bày cơ chế đất và thế chấp dự án trong bài sở hữu có thời hạn.
Câu hỏi thường gặp về vay ngân hàng mua Anara Bình Tiên
Mua Anara Bình Tiên có được vay ngân hàng không?
Có thể vay bằng tài sản khác của Quý khách; vay thế chấp bằng chính căn Solari chỉ khả thi khi có ngân hàng liên kết và thỏa thuận ba bên — hiện chưa công bố.
Sở hữu có thời hạn có thế chấp được không?
Về nguyên tắc quyền tài sản từ hợp đồng có thể dùng làm bảo đảm, nhưng ngân hàng chỉ nhận khi có cơ chế xử lý được chủ đầu tư đồng ý; thực tế nhiều ngân hàng yêu cầu tài sản khác.
Ngân hàng nào cho vay mua Anara Bình Tiên?
Chủ đầu tư chưa công bố ngân hàng liên kết cho người mua. Dự án đang thế chấp tại Sacombank ở cấp chủ đầu tư — không đồng nghĩa người mua được vay tại đó.
Vay được bao nhiêu phần trăm?
Phụ thuộc lớp tài sản bảo đảm và hồ sơ cá nhân; Kelvin không nêu tỷ lệ vì chưa có ngân hàng liên kết. Với lớp 1, tỷ lệ theo giá trị tài sản Quý khách thế chấp.
Có nên vay để hưởng chiết khấu lịch nhanh không?
Thường không: lãi phải trả trong thời gian chờ bàn giao chưa có mốc dễ vượt phần chiết khấu. Tính bằng số trước khi quyết.
Tiền cho thuê có đủ trả lãi không?
Chưa tính được vì chương trình MĀUA chưa công bố. Không lập kế hoạch trả nợ dựa trên doanh thu chưa ký.
Căn tôi mua có đang bị thế chấp không?
Phải hỏi chủ đầu tư bằng văn bản và yêu cầu văn bản giải chấp cho căn cụ thể trước khi ký hợp đồng.
Kelvin có hỗ trợ hồ sơ vay không?
Kelvin soạn câu hỏi gửi chủ đầu tư và ngân hàng, lập bảng so sánh ba lịch với lãi suất Quý khách chọn; quyết định cho vay thuộc ngân hàng. Chúng tôi không phải tổ chức tư vấn tài chính.
Người nước ngoài có vay được không?
Phụ thuộc chính sách từng ngân hàng với người nước ngoài và hình thức thuê theo Luật Kinh doanh bất động sản 2023; xem bài riêng và hỏi ngân hàng.
Nhận bảng so sánh ba lịch với lãi suất của Quý khách
Quý khách cho biết dòng sản phẩm, tỷ lệ vốn tự có và lãi suất ngân hàng đang có; Kelvin lập bảng so sánh tổng chi phí theo ba lịch thanh toán, gửi kèm bộ năm câu hỏi đã soạn sẵn cho chủ đầu tư và ngân hàng, và cập nhật ngay khi chủ đầu tư công bố ngân hàng liên kết.
Nhận bảng tính vay & bộ câu hỏi
Hoặc gọi 0921 228 238 — Kelvin, Kelvin, tư vấn 24/7.
Đọc tiếp trong cụm nội dung Anara Bình Tiên
Tiền & điều khoản: Chính sách bán hàng: 3 lịch thanh toán · Giá bán · Phí quản lý · Cho thuê
Pháp lý: Sở hữu có thời hạn đến 2075 · Hồ sơ pháp lý và thế chấp · Người nước ngoài mua được không